Uma das maiores transformações fiscais da história recente do Brasil dá um passo crucial. A partir desta segunda-feira, dia 3 de junho, inicia-se uma nova e decisiva etapa da reforma tributária, com impactos diretos e significativos na forma como as empresas emitem suas notas fiscais. O foco está na introdução dos novos tributos – o Imposto sobre Bens e Serviços (IBS) e a Contribuição sobre Bens e Serviços (CBS) – que, embora ainda em fase de transição, exigem atenção imediata de empresários, contadores e desenvolvedores de sistemas. Esta mudança marca o começo de um período de adaptação vital para a conformidade fiscal e a sustentabilidade dos negócios.
A complexidade do sistema tributário brasileiro tem sido, por décadas, um dos principais gargalos para o desenvolvimento econômico. A simplificação, a desburocratização e a promoção de um ambiente de negócios mais justo e transparente são os pilares da Emenda Constitucional 132/2023, que instituiu a reforma. A transição para o IBS e a CBS não é meramente uma troca de nomes de impostos; ela representa uma mudança de lógica na tributação do consumo, influenciando diretamente a precificação de produtos e serviços, a competitividade e a própria dinâmica do mercado. Compreender as nuances dessa alteração é fundamental para evitar inconsistências e garantir a plena conformidade.
O que são o IBS e a CBS? Entendendo os novos tributos
Os novos tributos, o Imposto sobre Bens e Serviços (IBS) e a Contribuição sobre Bens e Serviços (CBS), são os protagonistas desta fase inicial da reforma. Eles foram concebidos para substituir uma série de impostos e contribuições federais, estaduais e municipais que atualmente incidem sobre o consumo. O objetivo é unificar a tributação, tornando-a mais clara e eficiente, alinhada com as melhores práticas internacionais de Imposto sobre Valor Agregado (IVA).
O <b>IBS</b> tem a missão de consolidar o Imposto sobre Circulação de Mercadorias e Serviços (ICMS), de competência estadual, e o Imposto sobre Serviços (ISS), de competência municipal. Já a <b>CBS</b> substituirá a Contribuição para o Financiamento da Seguridade Social (COFINS), o Programa de Integração Social (PIS) e o Imposto sobre Produtos Industrializados (IPI), todos de competência federal. Ambos operarão sob o princípio da não-cumulatividade plena, um conceito chave que permite às empresas abaterem o imposto pago em suas aquisições (insumos, energia, aluguel, etc.) do imposto devido em suas vendas. Isso elimina o efeito cascata, onde um imposto é pago sobre outro imposto, um problema crônico do sistema atual.
A implementação será gradual, mas os primeiros passos a partir desta segunda-feira são cruciais para que as empresas e seus parceiros se familiarizem com a nova lógica. Embora as alíquotas cheias do IBS e CBS só entrem em vigor em 2026, a fase atual já exige a adequação de sistemas e procedimentos para a emissão de documentos fiscais, que precisarão discriminar a base de cálculo e os valores desses novos tributos, mesmo que com alíquotas reduzidas ou zeradas para fins de testes e adaptação.
As mudanças na emissão de notas fiscais: um novo paradigma
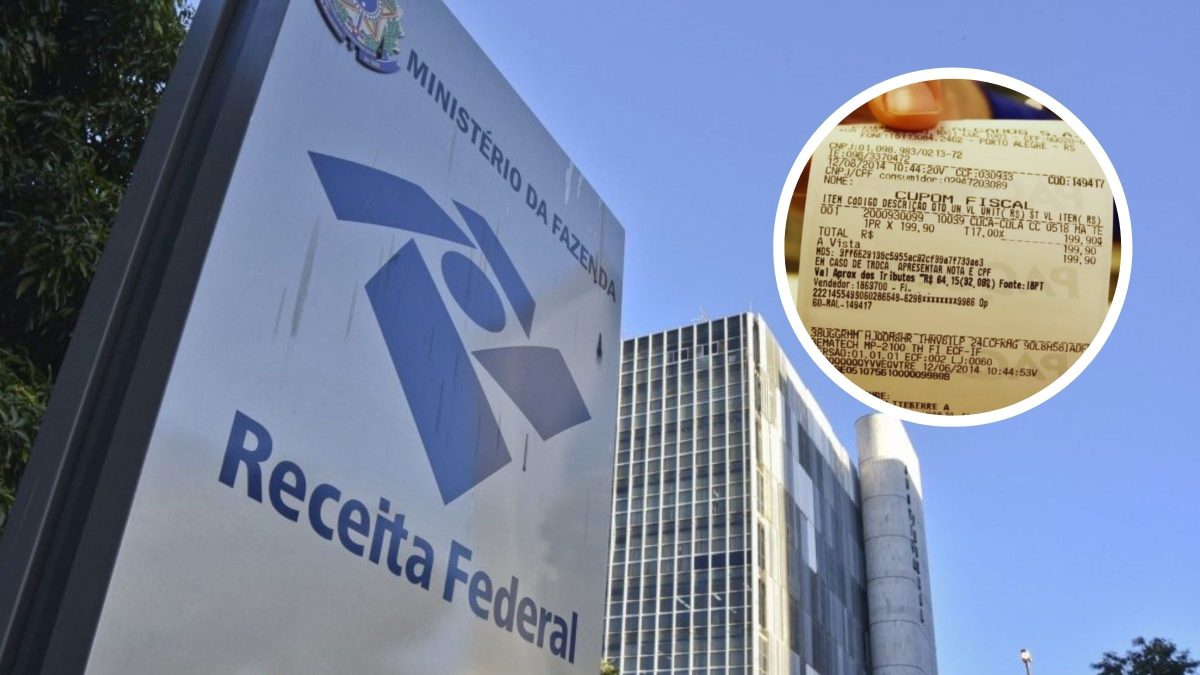
A espinha dorsal das operações comerciais e de serviços no Brasil, a nota fiscal, será diretamente impactada por esta nova etapa. A partir de agora, os sistemas de gestão empresarial (ERPs) e os softwares fiscais deverão estar aptos a processar e exibir informações relacionadas ao IBS e à CBS. Isso significa que, além dos impostos atuais, os documentos fiscais precisarão conter campos específicos para os novos tributos, detalhando suas bases de cálculo, alíquotas aplicáveis (mesmo que simbólicas nesta fase) e os respectivos valores.
A principal alteração reside na forma como os créditos e débitos serão apurados. Com a não-cumulatividade plena, a apuração do valor a ser pago de IBS e CBS será feita pela diferença entre o que a empresa cobrou de seus clientes e o que ela pagou a seus fornecedores. Isso exige uma precisão ainda maior no registro de todas as entradas e saídas, bem como na correta classificação dos itens de nota fiscal para a geração dos créditos. A transição para esse modelo demanda uma revisão profunda dos processos internos e uma parametrização minuciosa dos sistemas.
Desafios para empresas e contadores
Para as empresas, o desafio vai além da atualização de softwares. É necessário investir em treinamento para suas equipes de vendas, finanças e contabilidade, garantindo que todos compreendam a nova metodologia de cálculo e a importância de um preenchimento correto das notas fiscais. A falta de atenção pode levar a erros na apuração, retrabalho, inconsistências na declaração e, eventualmente, multas por não-conformidade. Além disso, a comunicação com fornecedores e clientes também será crucial para alinhar expectativas e garantir a correta aplicação dos novos tributos em toda a cadeia de valor.
Os contadores, por sua vez, assumem um papel ainda mais estratégico. Eles serão os principais consultores das empresas nesse processo de transição, auxiliando na interpretação da legislação, na revisão dos planos de contas, na adaptação dos relatórios fiscais e na garantia da conformidade. A fase de testes e a eventual duplicidade de sistemas (atuais e novos) durante a transição demandarão um esforço redobrado de análise e verificação para evitar duplicações ou omissões de dados.
O papel crucial dos fornecedores de sistemas
Os fornecedores de sistemas de gestão (ERPs, softwares de emissão de nota fiscal, módulos fiscais) estão na linha de frente dessa mudança. É imperativo que suas soluções estejam 100% atualizadas para atender às novas exigências da reforma tributária. Isso envolve não apenas a criação de novos campos nos documentos fiscais, mas também a adaptação de toda a lógica de cálculo, apuração e geração de relatórios fiscais. A agilidade e a precisão na entrega dessas atualizações são fundamentais para que as empresas consigam operar sem interrupções e em conformidade com a nova legislação. Falhas ou atrasos nessa frente podem gerar um efeito dominó, impactando milhares de negócios.
Contexto da reforma tributária: um caminho para a simplificação
A reforma tributária, instituída pela Emenda Constitucional 132/2023, é um projeto ambicioso que visa modernizar o sistema fiscal brasileiro, reconhecido globalmente por sua alta complexidade e onerosidade. O Brasil hoje tem um dos sistemas tributários mais intrincados do mundo, com uma infinidade de regras, exceções e diferentes alíquotas para os mesmos produtos ou serviços, dependendo do estado ou município. Essa burocracia excessiva eleva os custos de conformidade para as empresas, desestimula investimentos e dificulta a competitividade.
O principal objetivo da reforma é criar um ambiente mais previsível e transparente, onde os impostos sobre o consumo sejam mais fáceis de entender e calcular. A expectativa é que, ao longo dos anos de transição (que se estendem até 2033 para a consolidação completa), o Brasil se torne mais atraente para investimentos, com um aumento na produtividade e, consequentemente, no crescimento econômico. A transição para o IBS e a CBS é o primeiro e mais tangível passo nessa direção, exigindo uma curva de aprendizado e adaptação de toda a sociedade produtiva.
Próximos passos e a importância da preparação contínua
A fase que se inicia nesta segunda-feira, 3 de junho, é apenas o pontapé inicial de um processo longo e complexo. Ao longo dos próximos anos, novas leis complementares e regulamentações detalharão ainda mais a aplicação do IBS e da CBS, bem como de outros aspectos da reforma, como o Imposto Seletivo e os fundos de compensação. A preparação contínua, a busca por informações atualizadas e o acompanhamento das novidades legislativas serão essenciais para todos os envolvidos.
Empresas e profissionais da contabilidade devem manter-se vigilantes, buscando assessoria especializada e participando de seminários e treinamentos. A colaboração entre os setores e o diálogo com as autoridades fiscais serão cruciais para a superação dos desafios e para o sucesso dessa transformação histórica. A proatividade na adaptação é o caminho mais seguro para garantir a conformidade e aproveitar os potenciais benefícios de um sistema tributário mais justo e eficiente.
As mudanças na emissão de notas fiscais com IBS e CBS a partir desta segunda-feira marcam um momento decisivo para o ambiente de negócios no Brasil. Para continuar por dentro de todas as novidades da reforma tributária, as análises de mercado e os impactos locais e nacionais, não deixe de navegar pelo São José Mil Grau. Nosso compromisso é trazer as informações mais relevantes e aprofundadas para você e seu negócio estarem sempre um passo à frente. Continue explorando nosso portal para notícias que realmente importam!
Fonte: https://ndmais.com.br